Kde sa práve nachádzame v úverovom cykle? Veľký príbeh tvorby peňazí v histórii a dnes
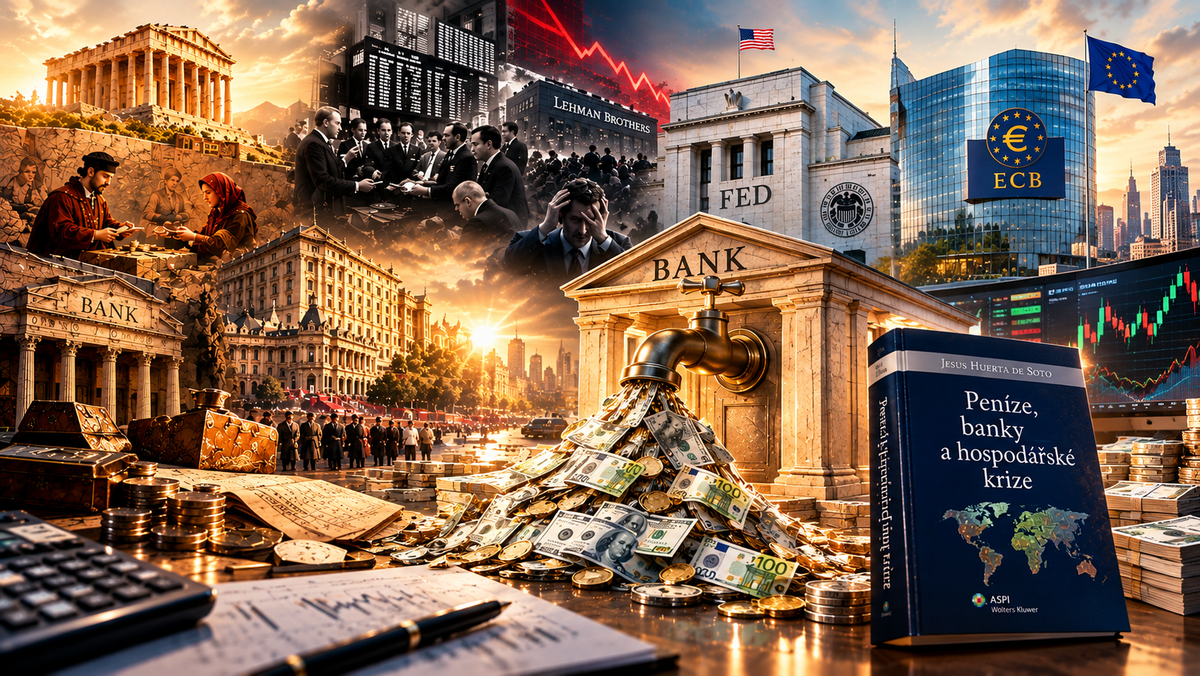
Čo sa v skutočnosti stane s vašimi peniazmi, keď ich vložíte do banky? A odkiaľ sa vezmú peniaze, keď vám banka schváli hypotéku ? Od prvých chrámov v Mezopotámii až po dnešné banky sa spôsob tvorby peňazí dramaticky zmenil, no spolu s ním prichádzali úžera, znehodnocovanie mincí, vojnové dlhy, finančné bubliny aj veľké krízy. V tomto článku sa pozrieme na to, ako vznikli prvé banky, ako štáty znehodnocovali mince, ako sa vytváral úver v minulosti, ako dnešná banka dokáže vytvoriť úver a ako bonus si môžete overiť v akej fáze úverového cyklu sa práve nachádzame.
Prvé zárodky bankovníctva vznikli v Mezopotámii už v 3. tisícročí pred n. l., kde sumerské chrámy a paláce uchovávali obilie, striebro, hodnotné veci a zároveň poskytovali pôžičky. V starovekom Grécku pôsobili profesionálni bankári – trapeziti, ktorí požičiavali peniaze za úrok, pričom pri rizikových obchodoch mohli byť úroky veľmi vysoké. V Ríme štát úroky postupne reguloval zákonmi a ich prekročenie mohlo byť trestané. Úžera bola zároveň náboženskou otázkou. Židovstvo, kresťanstvo aj islam úročenie v rôznej miere obmedzovali alebo zakazovali. Bankári vymysleli rôzne manipulácie aby tento zákaz obišli. Napríklad úver bol „simulovaný“, pretože úver a vyplatenie úroku bolo zakázané a pôžička nemohla byť poskytnutá. Urobil sa „simulovaný vklad“, vkladateľ ktorý na konci dohodnutej lehoty vyžadoval peniaze späť, no depozitár mu ich nebol schopný vrátiť, tak sa dohodli na platení pokuty vkladateľovi. Pokuta bola simuláciou úroku a teda išlo o jasný prípad pôžičky. Už v staroveku sa objavilo znehodnocovanie mincí znižovaním obsahu drahého kovu, najmä v Rímskej ríši, čo viedlo k rastu cien. Po páde Rímskej ríše bankovníctvo v Európe upadalo a od 11. až 12. storočia sa s rastúcim obchodom začali rozvíjať bankové domy v mestách ako Benátky, Janov a Florencia. Katolícka cirkev považovala úroky za úžeru, teda za hriech, a používala tresty ako exkomunikáciu či zákaz cirkevného pohrebu. Obchodníci začali používať zmenky a účty, takže nemuseli pri obchode prevážať zlato a striebro. Bankári, napríklad Mediciovci, postupne financovali obchodníkov, panovníkov aj štáty. Mediciovi fungovali s nízkou hotovostnou rezervou, ktorá bola nižšia než 10% celkových vkladov. V Katalánsku, v 13. až 15. storočí v roku 1300 bolo schválené, že bankár, ktorý skrachuje, bude po celej Barcelone zosmiešnený verejným hovorom a donútený žiť o chlebe a vode. Dovtedy, dokedy, celú časť čiastku vráti vkladateľovi. Jeden príbeh hovorí o bankárovi, ktorému bola odseknutá hlava priamo pred svojím pracovným stolom a jeho majetok bol predaný za účelom vyplatenia veriteľov. Už v 13. alebo 14. storočí sa rozšírilo bankovníctvo čiastočných rezerv, čo viedlo k umelej úverovej expanzii, ktorá nebola podporená dostatočnými reálnymi úsporami. Tá spolu s infláciou drahých kovov z Ameriky vyvolala umelý boom. Boom mal za následok ekonomickú krízu a nevyhnutnú recesiu.
Posledná banka, ktorá mala udržiavala 100% vkladov bola Amsterodamská banka v Holandsku a tá udržala 100% hotovostné rezervy. V osemdesiatych rokoch, osemnásteho storočia, Amsterodamská banka začala systematicky porušovať právne princípy, na nich bola založená a v priebehu štvrtej anglicko-holandskej vojny sa rezervný pomer drasticky znižoval, pretože mesto požadovalo, aby mu banka požičiavala značnú časť svojich depozít k pokrytiu rastúcich verejných výdajov. Všetky vklady sa v tej dobe rovnali 20 miliónov florenov. Zatiaľ, čo rezervy v trezoroch činili iba 4 milióny florenov v zlate, čo ukazuje, že banka porušila princíp 100% držania vkladov, na nich bola založená a fungovala tak viac než 170 rokov. Rezervný pomer sa znížil zo 100 % na menej než 25%. To ubralo reputácii banky a objem vkladov sa v tomto bode postupne znižoval a v roku 1820 klesol na menej než 140 tisíc florenov. Amsterodamská banka bola posledná banka v dejinách, ktorá dodržovala 100% rezervné pomery. Jej zrušenie znamenalo koniec posledných pokusov zakladať banky na obecných právnych princípoch. V Stockholme Riksbank v roku 1656 založila dve oddelenia, jedno zodpovedné za úschovu depozít pri 100% rezervách utvorené po vzore Amsterodamske banky a druhé venujúce sa pôžičkám. Riksbank 100% rezervy rýchlo opustila. V roku 1716 John Law rozbehol vo Francúzsku experiment s papierovými peniazmi, ktorými chcel oživiť obchod a zároveň pomôcť štátu vyrovnať obrovský dlh. Jeho Banque Générale neskôr prešla pod kontrolu štátu ako Banque Royale a Law získal čoraz väčší vplyv na francúzske financie. Kombinácia nových bankoviek, štátneho dlhu a Mississippi Company však vytvorila obrovskú špekulatívnu bublinu, ktorá sa v roku 1720 zrútila. Richard Cantillon patril medzi bankárov, ktorí sa do Lawovho systému zapojili. Cantillon bez, vedomia svojich klientov uložené cenné papiere spreneveril. Nakúpil akcie Mississippi Company včas a pri raste ich predal, čím získal značné bohatstvo ešte pred pádom bubliny. Akcie stratili prakticky všetku hodnotu, Cantillon ich kúpil naspäť za zlomok pôvodnej ceny, obnovil depozita a zabezpečil si tučný zisk. Požadoval splatenie pôžičiek pôvodne poskytnutým klientom, ktorí peniaze neboli schopní vrátiť, pretože o nich pri páde trhu prišli. Tieto podvodné praktiky viedli i trestným i civilným žalobám, potom bol uväznený a nakoniec utiekol do Anglicka.
Ľudia boli úprimne presvedčení, že základným účelom banky je úschova a starostlivosť o ich peniaze. Banka príjme peniaze, ako by išlo o pôžičku, ako keby im bola celá suma úplne k dispozícii. Podobne boli zriadené aj poisťovne, ktoré robia v podstate to isté. Vložené peniaze investujú ďalej. V počiatkoch vzniku poisťovníctvo vznikali falošné životné poistenia, ktoré boli masovo zjednávané a v skutočnosti to nebolo nič iné, než zamaskované vklady, ktoré ľudia urobili s vierou, že môžu svoje peniaze bez pokuty kedykoľvek získať späť. Poisťovne dnes fungujú obdobne ako banky z hľadiska investovania zdrojov. Vyberajú od klientov poistné, časť z neho evidujú ako technické rezervy (garantované prostriedky na nároky), zvyšok investujú do dlhopisov, akcií či iných výnosných aktív. Tým poisťovne generujú výnosy z investovaného kapitálu, pričom v prípade veľkých udalostí (napr. poistné plnenia pri katastrofách) čerpajú zo svojich rezerv.
Banky mali stále väčší vplyv a zákony si vykladali po svojom. Niektoré si privlastnili prostriedky vkladateľov pre vlastné obchodné aktivity. Z právneho a zmluvného hľadiska bankári so súhlasom finančných regulátorov cielene skrývali skutočnú právnu podstatu svojich aktivít, a to predovšetkým pred zákazníkmi a tretími stranami. Čo sa čiastočne deje aj teraz. Pôvodne boli požiadavky na bankové rezervy oveľa prísnejšie. Španielsky Obchodný zákonník z roku 1885 v článku 180 prikazoval bankám držať v kovových peniazoch najmenej štvrtinu, teda 25 %, hodnoty vkladov, bežných účtov a bankoviek v obehu. V priebehu 20. storočia sa však tieto požiadavky výrazne znižovali – v Španielsku klesli postupne až na 2 % v roku 1996 a po vytvorení eurozóny a vzniku ECB sa jednotná sadzba neskôr znížila na dnešné 1 %. Federálna rezervná banka v USA zrušila všetky rezervné povinnosti od marca 2020 na 0 %. Podobne Spojené kráľovstvo, Kanada či Austrália formálne rezervy nevyžadujú.
Fungovanie bánk z minulosti si môžeme vysvetliť podľa „Jesus Huerta De Sota“ a jeho klasického rezervného multiplikátora pri jednej banke.
Príklad: 1 000 000 vklad, banka dokázala premeniť na 10 000 000, pri 10 % rezervnom pomere.
Do banky by ste vložil 1 milión. Banka na účte drží 10 % a zvyšných 900 000 požičia. Z tých sa znova vytvorí vklad 900 000 banka požičia 810 000 a drží 10% teda 90 000.
|
Banka |
Rezerva |
Nový úver |
Vklad |
|
A |
100 000 |
900 000 |
1 000 000 |
|
B |
90 000 |
810 000 |
900 000 |
|
C |
81 000 |
729 000 |
810 000 |
|
D |
72 900 |
~656 000 |
729 000 |
|
E |
65 600 |
590 000 |
656 000 |
|
… |
… |
… |
… |
|
Celý systém |
1 000 000 |
9 000 000 |
10 000 000 |
Matematicky:1 000 000 × 1/0,10 = 10 000 000. Pôvodné peniaze = 1 milión. Nový úver = 9 miliónov (Fiduciárne peniaze (fiat peniaze) vznikajúce „z ničoho“ (ex nihilo)).
Starý obraz banky:
„Najprv musí získať peniaze od sporiteľov → potom ich môže požičať.“
Moderný obraz:
„Keď banka poskytne úver → vytvorí nový bankový vklad → peniaze sa dostanú do ekonomiky → platbami sa presúvajú medzi ľuďmi a bankami → pri splácaní istiny sa príslušný bankový vklad a úver zmenšujú.
Moderná banka poskytne úver na základe vytvorenia vkladu. Peter si chce kúpiť dom banka mu poskytne úver 1 000 000 €, ktorý má „pripísaný“ na účte. Dom kúpi no predávajúci má účet v Banke B. Takže: Petrova Banka A → musí uskutočniť platbu → predávajúcej Banke B. Na účtoch klientov: Peter −1 000 000 € a Predávajúci +1 000 000 €. Teraz je rada aby banky vysporiadali svoje vzájomné pohľadávky. A tu vstupuje do hry centrálna banka. Rezervy sa presunú v rámci centrálnej banky. Banka A aj Banka B má v centrálnej banke 20 miliónov rezerv. Peter zaplatí 1 milión klientovi Banky B. Po vysporiadaní: Banka A: 19 miliónov rezerv a Banka B: 21 miliónov rezerv. Zjednodušene: Banka A dlhuje Banke B vysporiadanie za klientovu platbu → centrálna banka presunie rezervy z účtu A na účet B. ECB presne rozlišuje komerčné bankové peniaze od rezerv centrálnej banky.
|
|
De Soto – klasický model |
Moderné bankovníctvo |
|
Začiatok |
1 milión vkladu |
Úverová požiadavka |
|
Rezervný pomer |
10 % v príklade |
USA 0 %, eurozóna 1 % minimum |
|
Poskytnutie úveru |
z existujúcej hotovosti/rezerv |
banka vytvorí úver a vklad |
|
Nový vklad |
následne cez ďalšie kolo |
vzniká súčasne s úverom |
|
Centrálna banka |
implicitne poskytuje základ rezerv |
zabezpečuje systém rezerv a likvidity |
|
Limit |
rezervný pomer |
kapitál, likvidita, financovanie, riziko, regulácia, dopyt |
|
Multiplikátor 1/r |
áno v modeli |
nie ako mechanické pravidlo |
Historický De Sotový príklad je teda matematicky konzistentný model frakčných rezerv, ale nie je to presný opis dnešného procesu tvorby bankových peňazí. Banka dnes pri úvere vytvorí vklad, ktorý predstavuje peniaze pre klienta, pričom následné platby medzi rôznymi bankami sa vysporiadajú rezervami centrálnej banky. Keď banka vytvorí nový úver 1 milión €, vznikne zároveň nový bankový vklad 1 milión €.
Peter ho môže použiť na:
dom → firma dostane peniaze
stroj → výrobca dostane peniaze
akcie → predávajúci dostane peniaze
pozemok → majiteľ dostane peniaze
investíciu do firmy → firma dostane peniaze
Takže nový úver môže zvýšiť kúpnu silu ekonomiky. A takto môžu vznikať aj bubliny, ak veľa ľudí investuje do jedného segmentu.
Banky si konkurujú v snahe pritiahnuť k sebe čo najviac vkladov a zákazníkov, pretože bankári sa snažia získať množstvo peňazí vo forme vkladov, pretože neskôr sú schopní expandovať úverovo. Úverová expanzia, vzniká keď je lacný úver a banka má veľa vkladov. Podnikatelia zahajujú investičné projekty, za lacno dostupný kapitál. Výsledkom je umelá ekonomická expanzia, teda boom, ktorý skrze proces vyvolá neskoršiu krízu alebo ekonomickú recesiu. Bankovníctvo s čiastočnými rezervami stále vytvára extrémne pružnú peňažnú ponuku, ktorá sa ľahko natiahne, ale rovnako ľahko sa aj zmrštiť. Banka môže v dôsledku krízy skrachovať. Krachujúce banky zhoršia peňažnú kontrakciu. Tak sa môže vytvoriť dominový efekt a „hon na banky“.
Tento jav je typicky pre obdobie recesie, keď zákazníci nesplácajú úvery v banke. Banky začnú byť opatrenejšie pri poskytovaní nových úverov. Keď je úver ťažko získať, tak ľudia úver prestanú využívať a ziskovosť banky klesá spolu s ich aktívami. Pokúsia sa za ináč stanovených podmienok zvýšiť objem hotovosti zvýšením rezervného pomeru, čo bude mať ešte väčší efekt na úverovú reštrikciu. Vznikajú krachy podnikateľských projektov, frustrácia, neschopnosť splácať úverové záväzky a znovu, keď to všetko utíchne, znovu prichádzajú rovnaké investičné projekty, znovu úver a takto sa točíme stále dookola. V akej fáze cyklu si môže odpovedať každý sám. Tu je tabuľka podľa „Jesus Huerta de SOTO“:
Úverová expanzia
| Bod | Charakteristika v ekonomike | Stav |
|---|---|---|
| Fáza: Expanzia | ||
| F1 | Spotreba neklesá. | |
| F1 | Banky masívne poskytujú nové pôžičky a klesá úroková miera. | |
| F2 | Rastie cena kapitálových statkov. | |
| F2 | Rastú ceny na akciových trhoch. | |
| F2 | Dochádza k umelému predlžovaniu štruktúry výroby. | |
| F2 | V sektore kapitálových statkov sa objavujú vysoké zisky. | |
| Fáza: Konjunktúra | ||
| F3 | V sektore kapitálových statkov je zvýšený dopyt pracovníkov. | |
| F3 | Rastú mzdy. | |
| F3 | Rozširuje sa expanzívny BOOM akciového trhu (Špekulácia). | |
| Fáza: Kríza | ||
| F4 | Peňažný dopyt po spotrebných statkov začína rásť (na spotrebu sa minie viac zarobeného podnikateľského zisku). | |
| F4 | V určitý okamih prestane tempo rastu úverovej expanzie, teda úrokova miera rastie. Akciový trh klesá. | |
| F4 | V spotrebiteľskom sektore sa objavujú účtovné zisky (rastie dopyt). | |
| F4 | Ceny spotrebných statkov relatívne k mzdám začínajú rásť. | |
| Fáza: Depresia | ||
| F4 | Klesajú reálne mzdy. Ricardov efekt: kapitálové vybavenie nahradzované pracovníkom. | |
| F5 | Na sektor kapitálových statkov dopadajú ťažké účtovné straty (Dopyt znižuje Ricardov efekt a náklady rastú. Rastie úroková sadzba a mzdy). | |
| F5 | V odvetviach kapitálových statkov sú prepúšťaní zamestnanci. | |
| F5 | Podnikatelia likvidujú chybné investičné projekty: bankroty a pozastavenie platieb. Všadeprítomný pesimizmus. | |
| F5 | Rastú krachy bánk: relatívne málo solventné banky sú vystavené vážnym problémom. Obmedzenia úverov. | |
| F5 | Zamestnanci sú opäť prijímaní do práce, ktorá je bližšie spotrebe. | |
| F5 | Spomaľuje sa výroba spotrebných statkov a služieb. | |
| F5 | Relatívne ceny spotrebných statkov rastú aj naďalej (klesá ponuka a rastie peňažný dopyt). | |
| F5 | Národný dôchodok a mzdy reálne klesajú. | |
| Fáza: Obnova | ||
| F6 | Akonáhle dôjde k prispôsobeniu, môže obnova priniesť nárast dobrovoľných úspor alebo môže začať opäť úverová expanzia. | |
Sumár Cyklu - Kde sa nachádzame?
Keď už dôjde k úverovej expanzii, tak sa ekonomickým krízam a depresiám vyhnúť nedá. Recesia prichádza keď, úverová expanzia spomalí alebo sa zastaví, následkom čoho dôjde k likvidácii investičných projektov (realizovaných na základe omylu), ku skráteným výrobnej štruktúry a poklesu počtu štádií. Presný čas sa povedať nedá, no väčšinou ku krachu dôjde v čase, kedy ekonomické subjekty začnú pochybovať o pokračujúcej expanzii. Vidia spomaľovanie alebo zastavenie sa úverovej expanzii, a v mysli sú presvedčení o tom, že sa v budúcnosti objaví kríza alebo recesia. Politici umelo držia pracovné miesta, ktoré boli vytvorené pri expanzii. Tieto zásahy sú financované „infláciou“ alebo úverovou expanziou a tá je seba deštruktívna. Pokiaľ spotrebitelia utrácajú nové vytvorené peniaze ihneď po ich obdržaní, spôsobom, ktorý sa nezlučuje s rentabilitou týchto pracovných miest. Je potreba vytvoriť flexibilné podmienky, kde sa prepúšťa a vznikajú nové pracovné pozície. Politici často robia chybné rozhodnutie, keď si myslia, že rast spotreby sa prejaví ako rast investícií. Pretože investície môžu vzrásť iba v dôsledku rastu úspor, ktoré nutne vždy idú proti spotrebe.
Ako je to teda s peniazmi, ktoré si vložím na účet?
Keď vložíš 10 000 € do banky, banka ich neodloží do samostatnej skrinky s tvojím menom. Banka má teda 10 000 € vo forme hotovosti alebo rezerv a zároveň ti dlhuje 10 000 €. Tvoje peniaze na účte → banka ich neponecháva celé ako hotovosť → banka má aktíva v rôznych formách. 1. Časť drží ako likviditu (hotovosť) 2. Časť drží v likvidných cenných papieroch ( štátne dlhopisy alebo iné kvalitné likvidné aktíva) 3. Veľká časť je v úveroch (hypotéky, spotrebiteľské úvery, firemné úvery atď.). Banka prijíma záväzky voči verejnosti a proti nim drží a vytvára portfólio aktív . To 1 %, ktoré má nariadené držať je minimálna rezerva pre určité záväzky, najmä určité zákaznícke vklady a niektoré krátkodobé dlhové nástroje. Banka ich drží na účte v národnej centrálnej banke a požiadavka sa priemeruje za udržiavacie obdobie. 1 % je regulačná minimálna rezerva pre určité záväzky v eurozone. Nie tvrdenie, že banka drží iba 1 % všetkých vkladov v nejakej forme likvidity.
Prečo vidíme nepomer medzi úrokovou sadzbou ECB alebo Fedu a komerčných bánk?
Úrok je jeden z hlavných zdrojov výnosov banky. Z neho však banka musí zaplatiť svoje náklady, financovanie, mzdy, technológie, dane, straty z nesplácaných úverov atď. Bank of England priamo uvádza, že banka nesie riziko, že dlžník úver nesplatí, a preto úroky a podmienky úveru zahŕňajú aj kompenzáciu za toto riziko. Banka vytvorí nový vklad výmenou za pohľadávku voči dlžníkovi a zarába predovšetkým na úroku a ďalších poplatkoch, pričom nesie kreditné, likvidné a ďalšie riziká. Banka jednoducho vytvorila nový vklad zápisom do svojej bilancie. Bank of England to opisuje veľmi priamo: komerčná banka pri poskytnutí úveru súčasne vytvorí zodpovedajúci vklad a tým vzniká nové bankové peniaze.
Banka môže vytvárať nové bankové peniaze poskytovaním úverov, ale jej schopnosť rozširovať úverovú bilanciu je v praxi obmedzovaná kapitálom, likviditou, reguláciou, kvalitou úverov a dostupnosťou financovania“. Pri hypotekárnej kríze 2007–2009 sa presne ukázalo, že tvrdenie „banky sú obmedzené kapitálom, likviditou a reguláciou“ je síce formálne správne, ale v skutočnosti pri kríze to neplatilo. História ukazuje, že tieto obmedzenia možno do určitej miery obchádzať, presúvať riziko mimo bilancie alebo podceňovať pomocou regulačných a účtovných mechanizmov. História nás tak učí, že hoci sa mechanizmy tvorby peňazí od starovekej Mezopotámie až po moderné centrálne banky zásadne zmenili, podstata úverového cyklu zostáva rovnaká. Vytváranie peňazí z ničoho dokáže ekonomike dodať silný impulz na rast, no ak sa obmedzenia a riziká opäť ignorujú, po každej umelej expanzii prichádza vytriezvenie. Porozumieť tomuto kolobehu preto nie je len akademickým cvičením – je to základný nástroj na to, aby sme dokázali rozpoznať, v akej fáze cyklu sa práve nachádzame my sami a na čo sa v ekonomike pripraviť..
Právne vyhlásenie a upozornenie: Tento článok je inšpirovaný knihou Peníze, banky a hospodářské krize od autora Jesús Huerta de Soto. Nejde o kópiu diela ani o jeho plnohodnotnú náhradu. Ak ťa tieto myšlienky zaujali, silne odporúčame zakúpiť si originálnu knihu a podporiť tak autora. Informácie v tomto článku majú iba informatívny a vzdelávací charakter a nepredstavujú investičné poradenstvo, finančné odporúčanie ani ponuku na nákup či predaj akýchkoľvek cenných papierov podľa platnej legislatívy. Historické cykly a minulá výkonnosť akcií nie sú zárukou budúcich výnosov. Investovanie na trhoch je spojené s rizikom straty kapitálu. Pred investovaním vykonajte vlastný výskum. Prípade potreby sa poraďte s licencovaným finančným alebo daňovým poradcom.