Historické cykly na akciových trhoch
V tomto článku si povieme o krízach, o dĺžke ich trvania, ktorú vám influenceri často nepovedia. V druhej polovici 90-tých rokov sa udialo niečo mimoriadne. Index SaP 500 rástol každý rok závratným tempom.
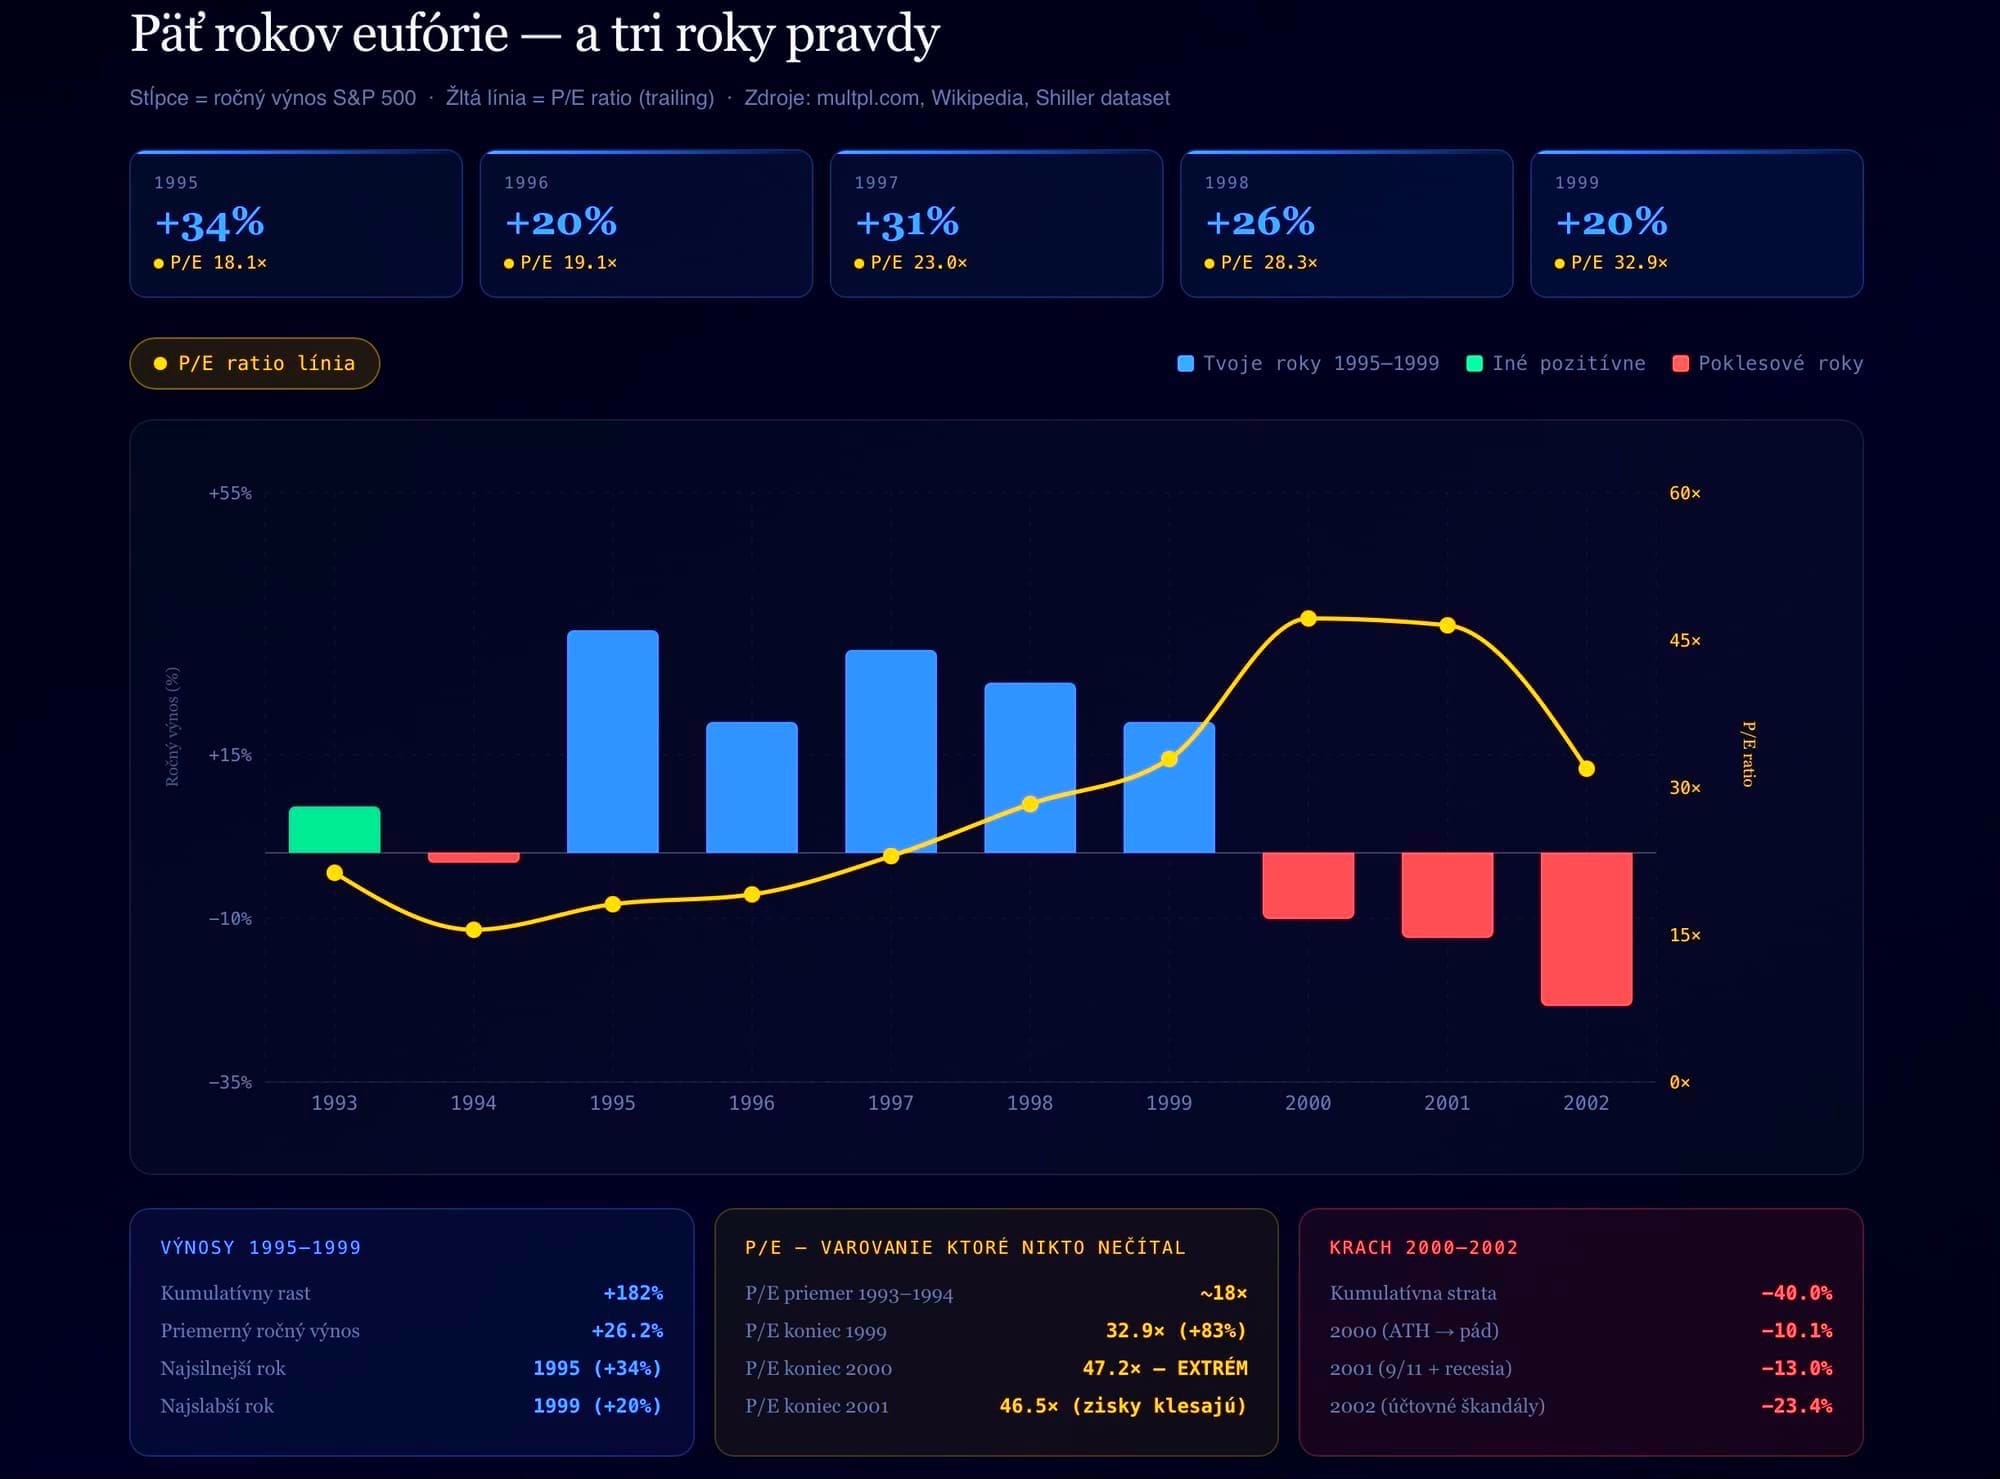
Tieto rasty sú veľmi nezvyčajné ukážeme si ich na príklade. Ak by sme v roku 1995 vložili svoju prvú investíciu do tohto indexu vo výške 1000 dolarov, v roku 1999 by sme svoju ivestíciu zhodnotili na 3185 dolarov.Na prvý pohľad to vyzerá ako triumf ekonomiky, no v skutočnosti to bolo víťazstvo psychológie. História nám ponúka varovanie. Na historickú výkonnosť sa môžeme pozrieť cez pomer P/E, (Price to Earnings Ratio), teda pomer akcie k zisku spoločnosti. Tento ukazovateľ nám poskytuje informácie o tom, ako drahý je v danom období akciový trh vzhľadom k miere spoločnosťam generovať zisk. Môžeme vidieť, že v roku 2000, kedy bol trh extrémne drahý, došlo k prepadu.
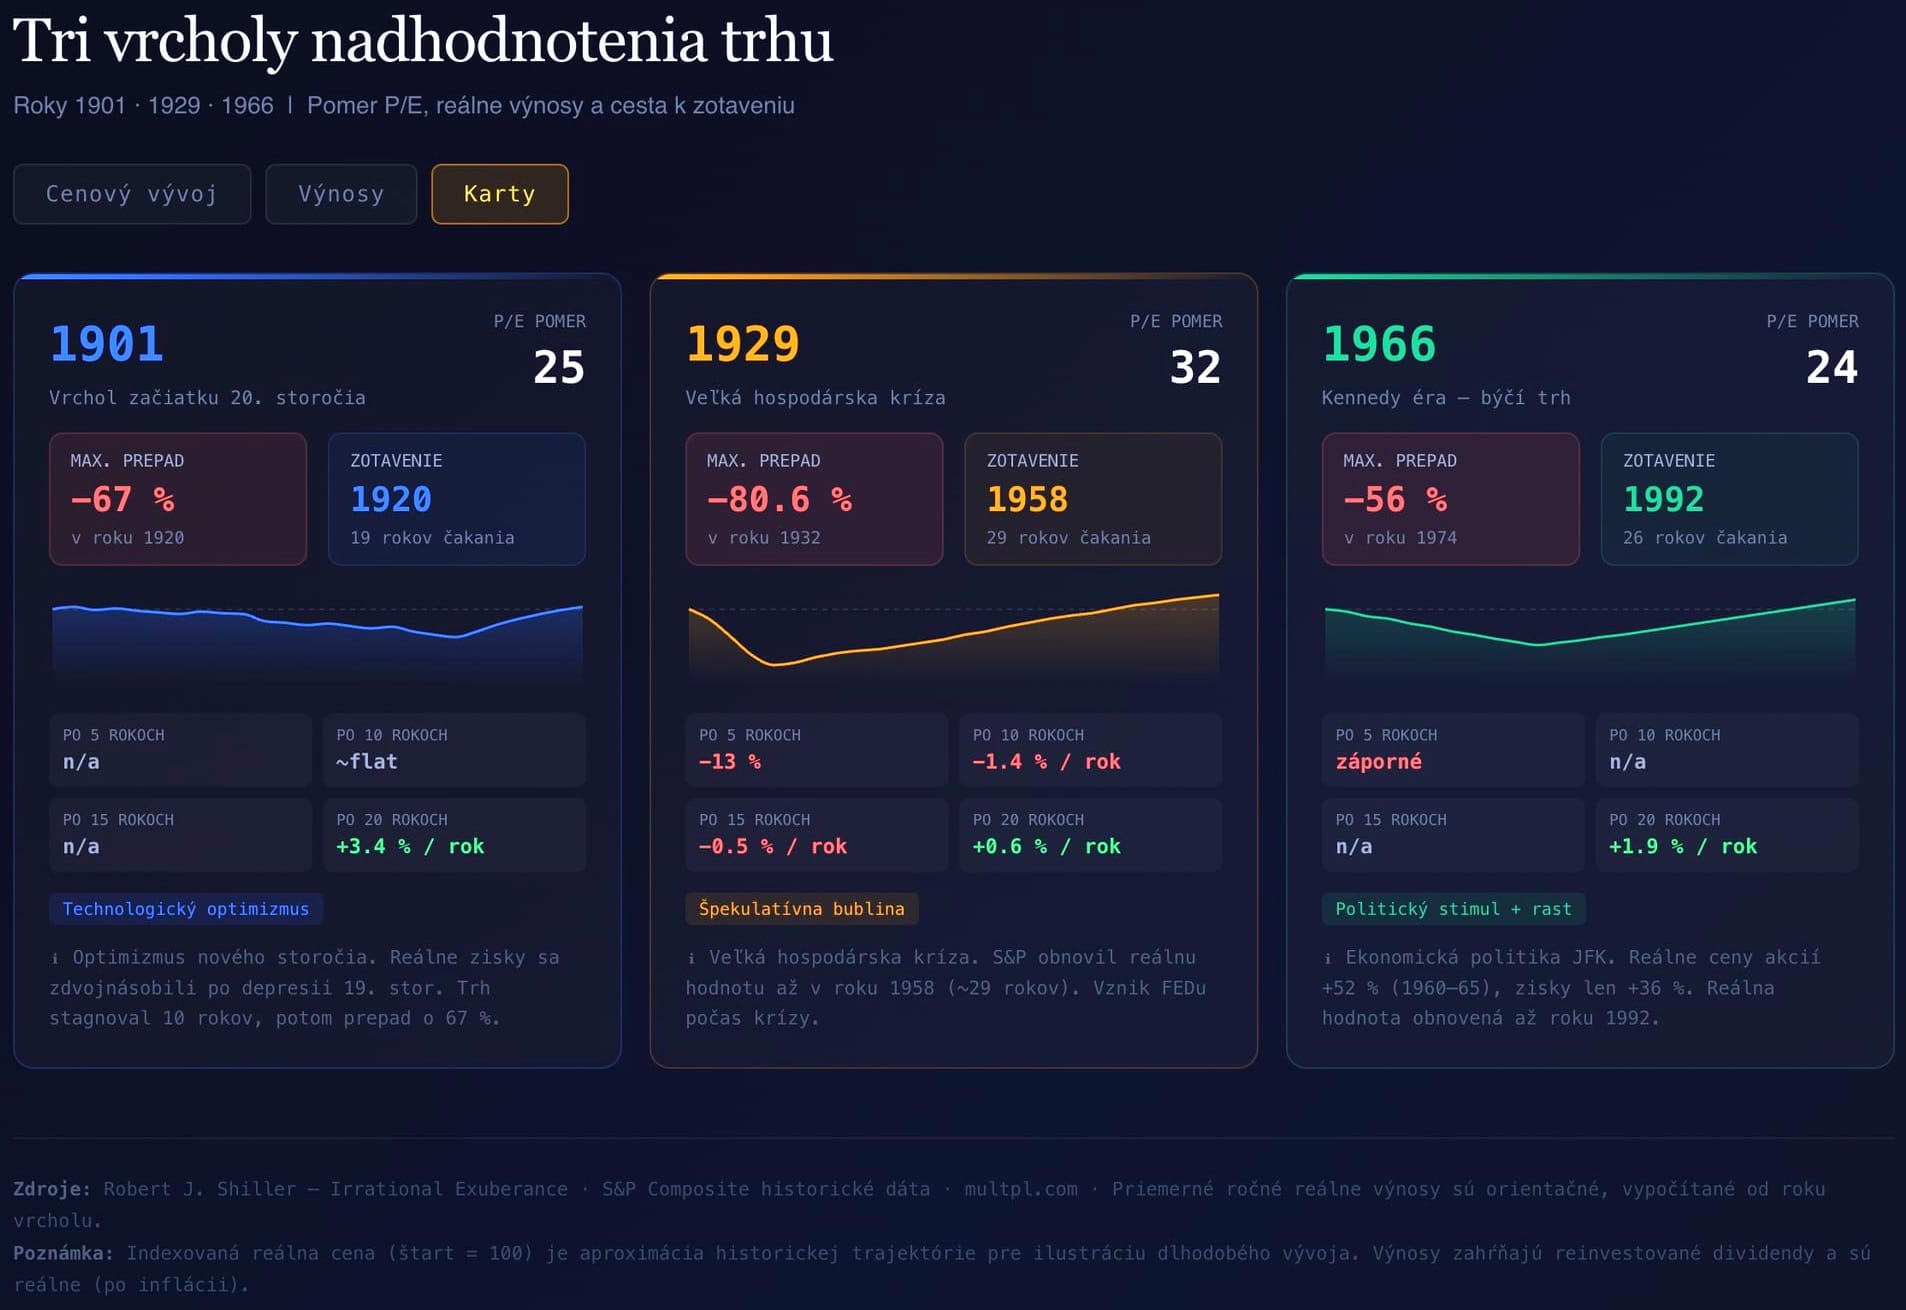
Poďme pekne po poriadku. V roku 1901 dosiahol pomer P/E historický maxim 25. Nasladovalo desaťročne stagnácie a v roku 1920 takmer 67% pokles. Ak by ste v roku 1901 vložili svoju prvú investíciu, za 5 rokov by ste zhodnotili tento vklad o minus 4%, po desiatich rokoch by ste boli na nule, po pätnástich rokoch by ste boli minus 1,5%, a po dvadsiatich rokoch by ste sa konečne dostali do zisku Plus 3,4%.
Po zotavení z poklesu v roku 1920 sa trh postupne dostal do fázy silného rastu a v roku 1929 dosiahol pomer P/E hodnoty 32. Nasledoval štvoročný pokles a trh odpísal takmer 80% hodnoty. Tento crash bol mimoriadný, keďže v roku 1929 neexistoval FED ako aktívny záchranca, preto bol tento pokles taký vysoký. Reálna hodnota z roku 1929 indexu SaP Composite sa vrátila až v roku 1958. Ak sa pozrieme na to z hladiska výnosov, tak môžeme vidieť, že ak by sme v roku 1929 vložili svoje prvé peniaze, po piatich rokoch by sme boli v mínuse 13%, po desiatich rokoch mínus 1,4%, po pätnástich rokoch minus 0,5% a po dvadsiatich rokoch by sa konečne dostali do vysokého zisku 0,6%.
Tretie obdobie vysoký hodnot P/E pomeru nastal v roku 1966, keď tento ukazovateľ dosiah hodnotu P/E-24. Toto obdobie sa vyznačovalo vysokým rastom cien akcií, ktoré však reálne neboli odvôdené, pretože reálne zisky spoločností rástli oveľa nižším tempom. Po roku 1966 nasledovalo dlhé obdobie stagnácii a volatility. Akciový trh krátko na to prekonal hodnoty v roku 1968, no potom nasledoval prepad a akcie sa z roku 1966 sa dostali na pôvodné hodnoty až v roku 1992. Ak by sme sa nato pozreli z hľadiska výnosov, Tak môžeme vidieť, že po 5 rokoch by sme boli v mínuse 8%, po desiatich mínus 4%, po pätnástich rokoch mínus 1% a po dvadsiatich rokoch, by sme boli v pluse 1,9%.
Prejdeme na posledný crash. Na rok 1999, kedy nastala tzv. dotcom bublina. Táto bublina nebola úplne zapríčinená len technologickými akciami, ale taktiež globálnym rastom. Trhy rástli v Ázii, Latinskej Amerike a dokonca šestnásť percentný rast Veľkej Británii sa považoval za slabý výnos. Išlo teda o globálny boom z očakávanií budúceho technologického pokroku, ktorý mal ospravedlniť vysoké ceny akcií. V roku 2000 dosiahol pomer PE hodnotu približne 47, áno, počujete správne 47. Trh klesal a P/E vyskočilo, pretože zisky firiem klesli rýchlejšie ako ceny akcií. Drahý trh, ktorý zdražuje napriek klesaniu to je znak kapitulačnej fázy. Prejdime teraz na trošku veselšie témy a tými sú veľké obnovy. Vidíte, že po každom krachu nasledoval boom.
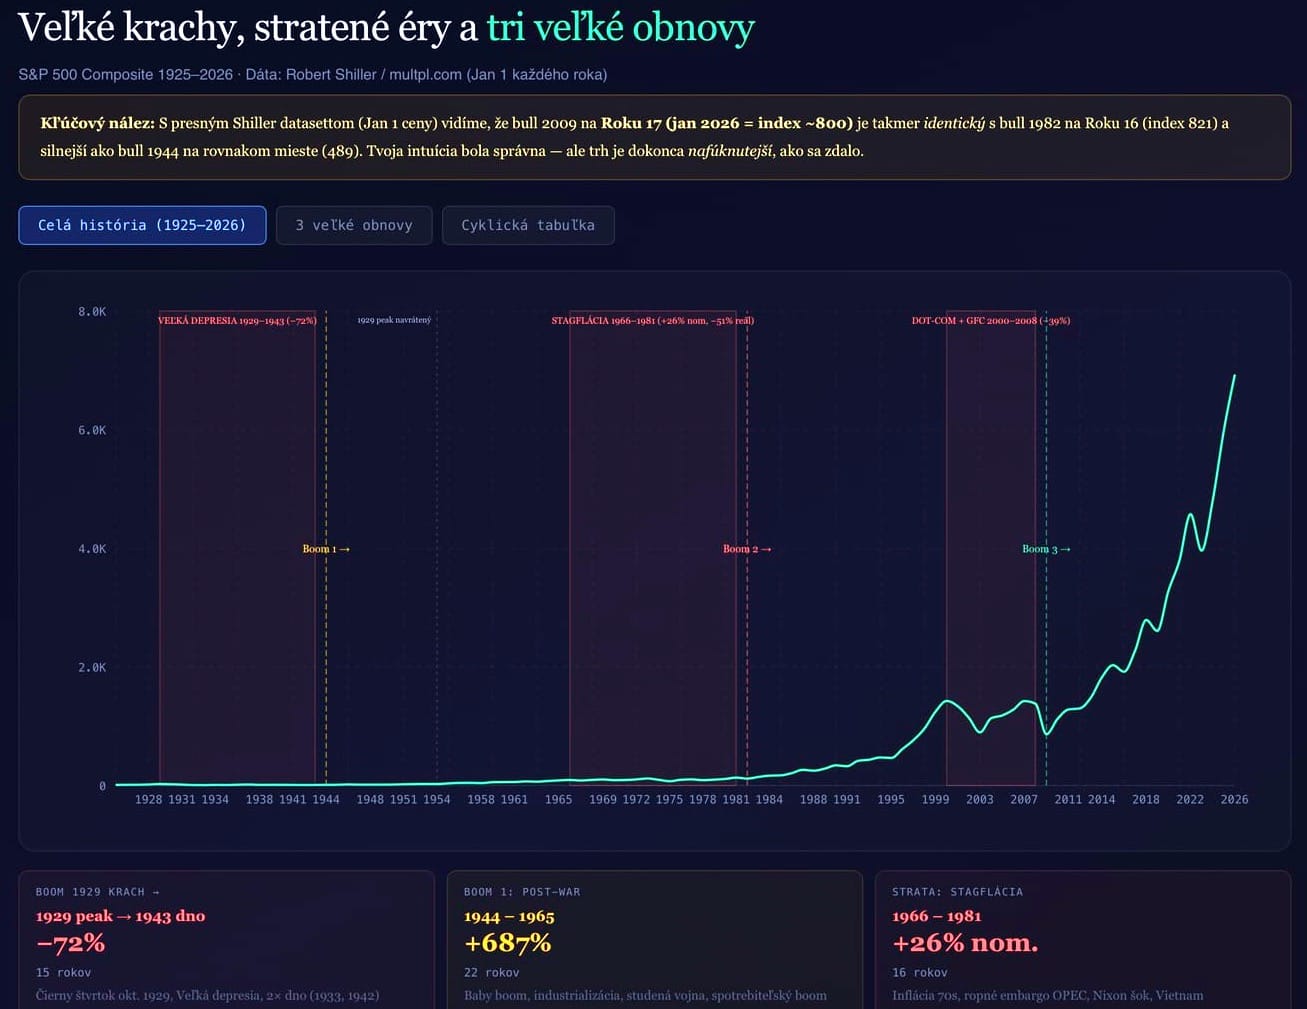
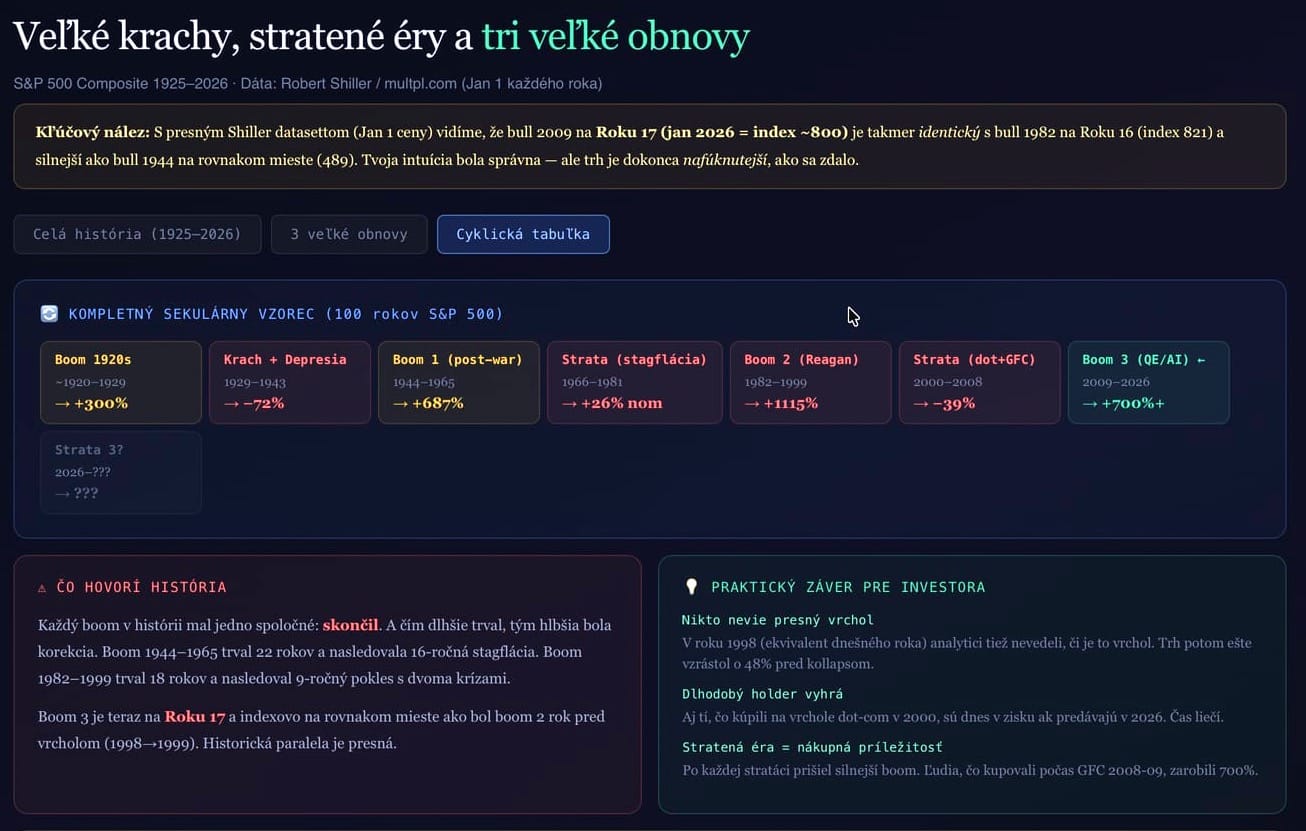
BOOM v rozmedzi rokov 1945 až 1965 trval približne 21 rokov. Ďalší BOOM, teda internetová bublina, trval od roku 1982 až do roku 1999 a trvalo približne 18 rokov. Nasladovala stratená dekáda a prišla hypotekárna kríza v roku 2009 a odvtedy rastieme stále vyšsie a vyššie. Tento rast trvá približne 16. alebo 17. rok. Ako môžete vidieť, všetky takéto rasty skončili kráchom. Teda je dosť pravdepodobné, že sme bližšie k veľkému kráchu, Ako k ďalšiemu rastu.
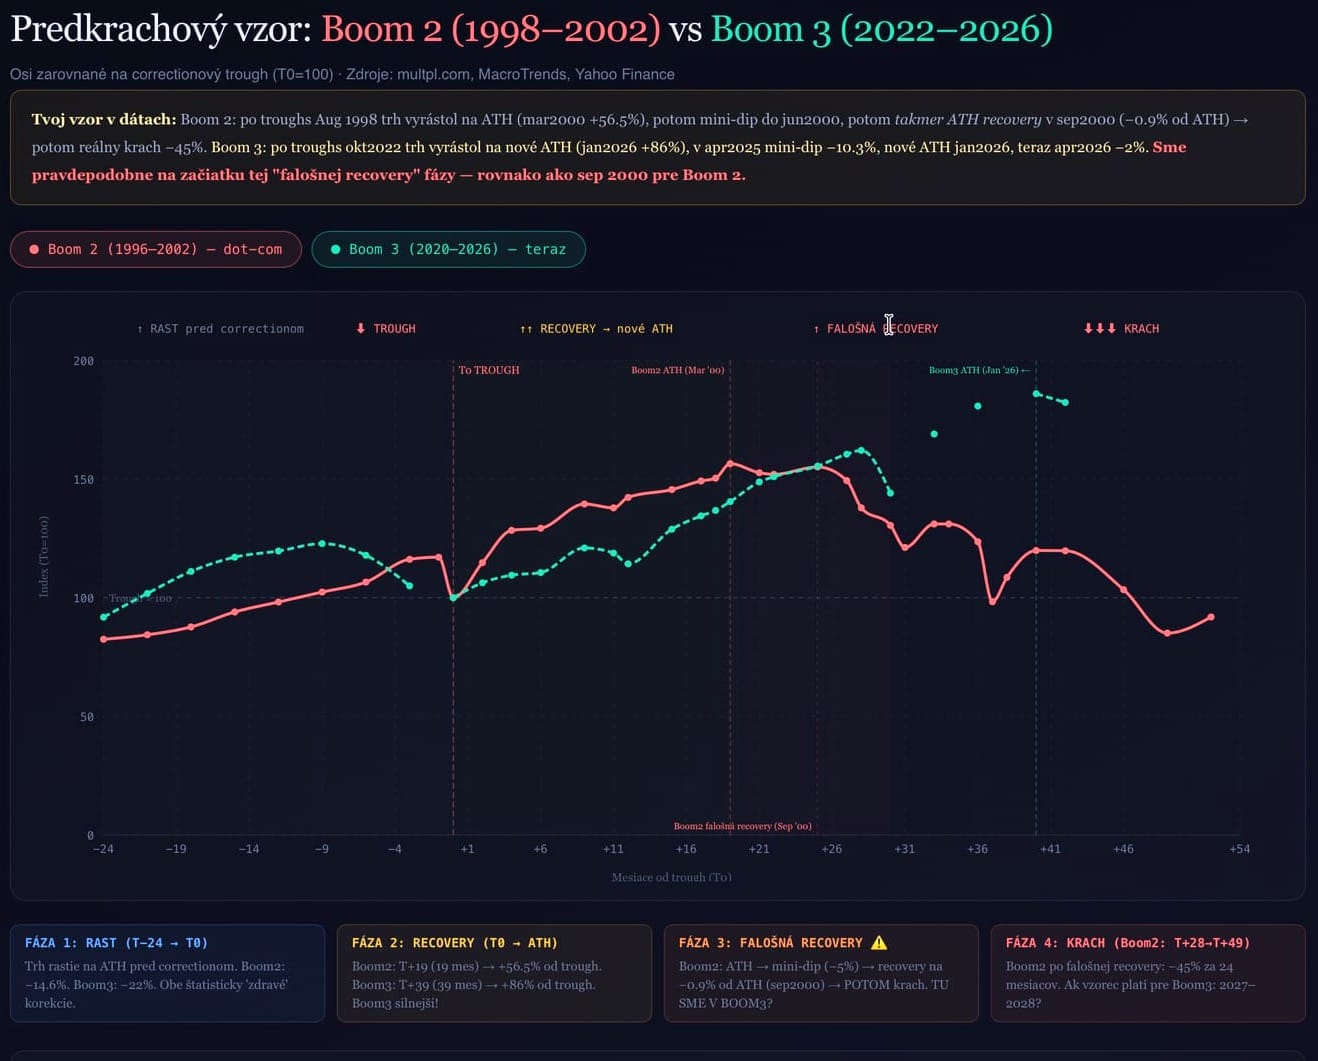
Teraz sa pozrieme na rok 1998, Ktorý je veľmi podobný s prepadom z roku 2026, Kedy nastala Iránska vojna. V roku 1998 prestali splácať krajiny svoje úvery. A to Latinská Amerika a Rusko. Vtedy došlo k podobnému poklesu ako teraz. Vidíte, ako sa trh zotavil a opäť rastol. A keď dosiahol svoju euforickú fázu, nastal prepad. Vidíte, je to veľmi podobné, no netreba sa zamerať iba na toto.
Podobnosti boomov z roku 1982 a boom, ktorý prišiel po roku 2009 sú jasné.
- Technologický naratív, internet, teraz je AI,
- Koncentrácia v pár akciách,
- retailový optimizmus, obrovský príliv nových investorov,
- tvar krivky, najprv pomalý rast a nasledujúci vrchol.
Čo však robí kľúčové rozdiely?
- Valuácie nie sú extrémne ako v Dot com booome, kde bolo zhodnotenie plus 944%plus a teraz sme plus 403%.
- Firmy sú ziskové, aj keď tu by sme sa mohli zamerať na to, či Nvidia a iní výrobovia čipov si zachovajú zisky, keď pominie tlak z ostatných spoločností na infraštruktúru a datacentra.
- Taktiež v tom období sazby rástli no teraz kolesajú, aj keď Fed už znova avizoval zvyšovanie sazieb.
- Taktiež oba indexy, Sú výrazne vyššie v období dot.com bublíny ako teraz.
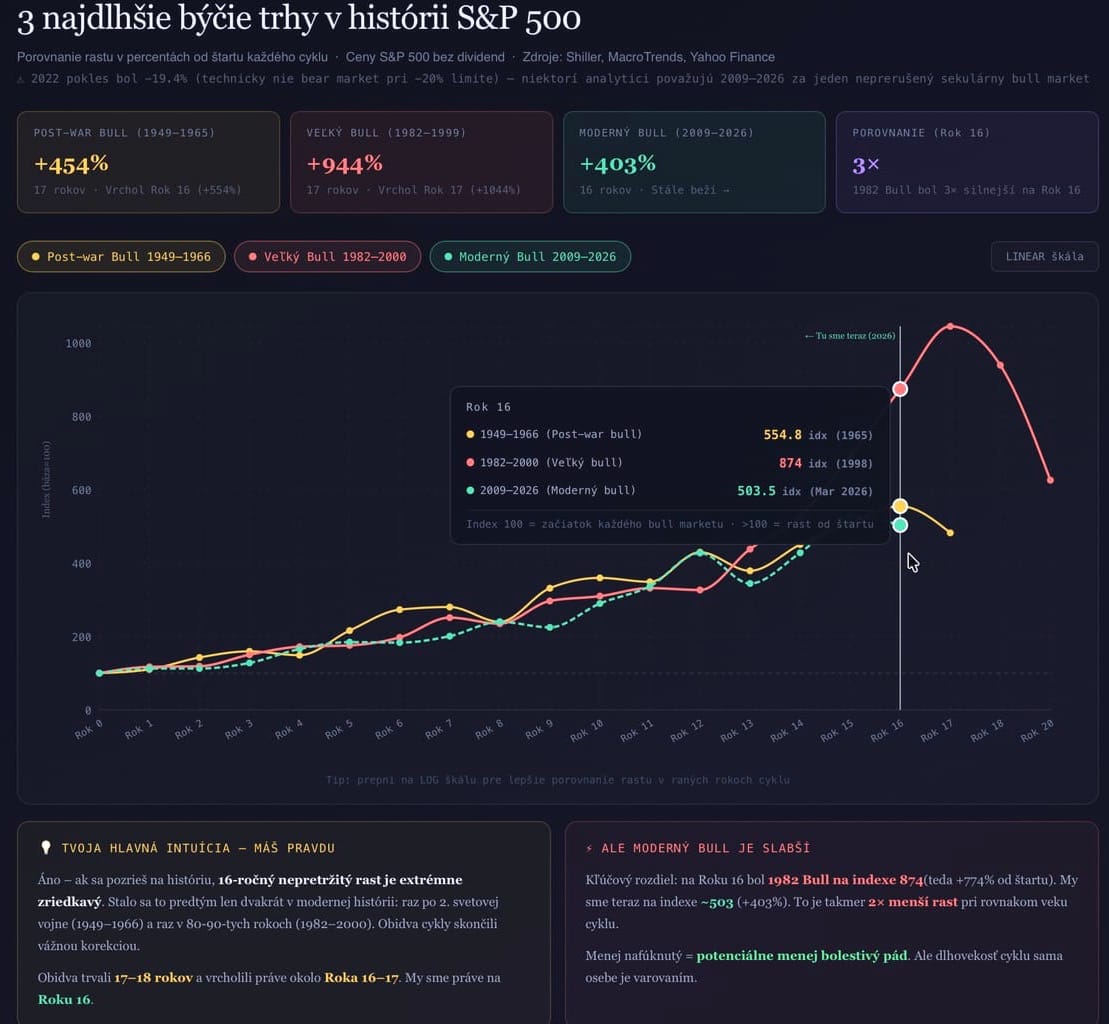
Nesnážim sa predpovedať ďalší scénár, lebo ten sa predpovedať ani nedá. Pravdou je, že nemusí prísť, výrazný krach môže prísť stratená dekáda, ako sme ho videli v rozmezí rokov 2000 až 2009, kedy v podstate trh za desať ročie neurobil žiadny posun.
Ja, si myslím, že na trhoch uvidíme nejakú euforickú fázu, ako na kryptomenách tak aj na akciových trhoch. Preto som plne zainvestovaný a čakám. No uvedomujem si, že je mnoho veci, ktoré sa môžu pokaziť. Či už je to vojna na Ukrajine alebo v Iráne. Príde sa na to, že AI nenahradí toľko pracovníkov a tak nebudú potrebovať takéto vysoké investície do datacentier a mnoho iných vecí, ktoré sa v svete môžu pokaziť každým dňom. Preto kupujem reálne spoločnosti, ktoré sú trhom prehliadané, nejak nedocenené. Čo sú napriklad softwarové spoločnosti (Adobe alebo Factset research systems), stavbárske (Lennar alebo Somero Rnterprises, alebo streamovacie (Netflix alebo Walt Disney). Pretože si myslím, že história nám ponúka dostatočne veľa príkladov k tomu, aby sme sa poučili zo svojich chyb.
Mnoho krát sme už precenili svoje schopnosti a investície v danom segmente. Napríklad do infraštruktúri na železnice, hneď ako sme prišli s prvým automobilom, predstavovali sme si lietajúce auto, a keď prvý človek vyletel do vesmíru, predstavovali sme si, že do vesmíru za chvíľu budeme lietať všetci. No a nepodarilo sa to. To je iba príklad toho, že naše očakávania bývajú často prehnané no realita býva pomalšia.
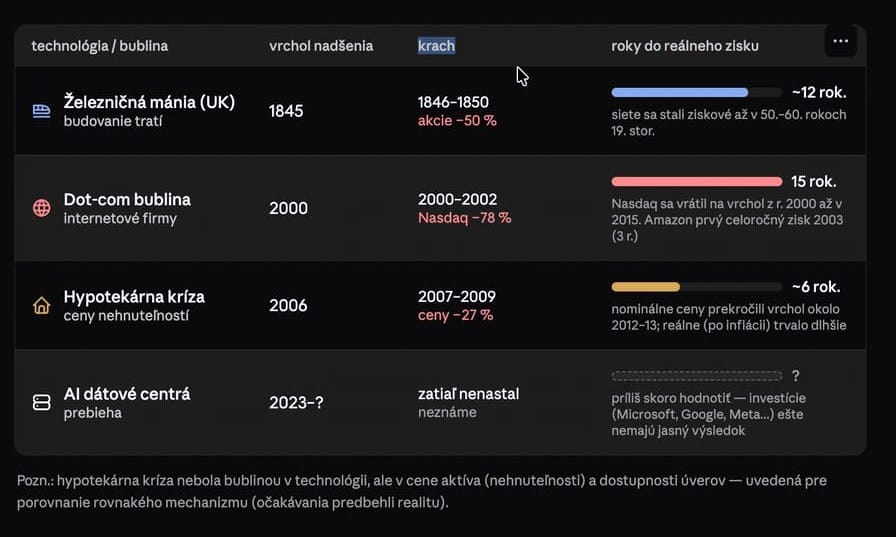
Je len otázka na nás, či to isté prebieha aj teraz v čipovom segmente s AI. Samozrejme ak investujeme dlhodobo tak index S&P 500 bude pravdepodobne stúpať ďalej, ale musíte si povedať sami, či zvládnete investovať ak by nastala stratená dekáda, či keď po 5 rokoch budete stále na nule budeme naďalej konzistente dokupovať. To sú otázky na každého z nás. Ja sa Vám snažím dávať príklad toho čo môže v priebehu rokov nastať. Článok je inšpirovaný knihou Investičnej Horúčky od Roberta Schillera.
Upozornenie: Informácie v tomto článku majú iba informatívny a vzdelávací charakter a nepredstavujú investičné poradenstvo, finančné odporúčanie ani ponuku na nákup či predaj akýchkoľvek cenných papierov podľa platnej legislatívy. Historické cykly a minulá výkonnosť akcií nie sú zárukou budúcich výnosov. Investovanie na trhoch je spojené s rizikom straty kapitálu. Pred investovaním vykonajte vlastný výskum. Prípade potreby sa poraďte s licencovaným finančným alebo daňovým poradcom.