Domček z karát: Ako vznikla najväčšia finančná kríza modernej doby
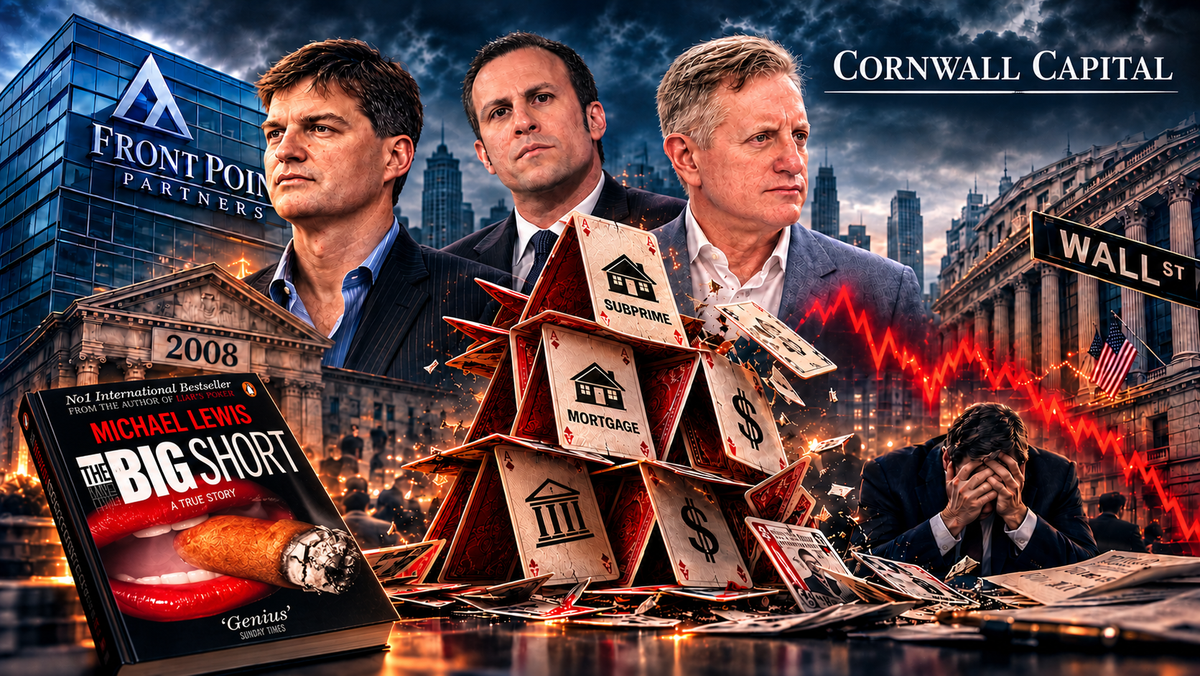
Čo ak vám poviem, že jedna hypotéka neostala iba jednou hypotékou?
Predstavte si, že máte dom za 300 000 dolárov. Banka vám požičia peniaze na jeho kúpu a o pár rokov má dom podľa trhu hodnotu 400 000. Vyzerá to ako skvelý obchod. Môžete si požičať ešte viac, banka zarobí na úrokoch a investor, ktorý vlastní vaše úverové riziko, dostáva pravidelný výnos.
Lenže potom sa ceny domov zastavia. Zrazu tisíce ľudí nedokážu splácať hypotéky. Banka však už dávno nevlastní iba jednu hypotéku. Tá sa medzičasom spojila s tisíckami ďalších, rozdelila na tranže, zabalila do cenných papierov a predala investorom po celom svete. K hypotékam sa navyše pridali poistné zmluvy, CDS a syntetické CDO, ktoré umožnili vytvoriť ešte väčšiu expozíciu voči rovnakému riziku. To, čo začalo ako jedna hypotéka na jeden dom, sa tak mohlo premeniť na súčasť obrovského finančného reťazca. A v roku 2007 sa tento reťazec začal trhať.
V tomto článku sa pozrieme na to, ako tento systém vznikol, kto na jeho raste zarábal, ako Michael Burry, Steve Eisman, John Paulson a ďalší pochopili, čo sa skutočne deje, a prečo sa z problémov na americkom trhu s hypotékami stala globálna finančná kríza. Uvidíme, ako fungovali CDS, syntetické CDO, ratingové agentúry a sekuritizácia – a napokon aj to, čo sa stalo, keď už nebolo komu toxické aktíva predať a štáty a centrálne banky museli zasiahnuť. Toto nie je iba príbeh o páde bánk. Je to príbeh o tom, ako môže finančný systém vytvoriť ilúziu bezpečia – až kým sa niekto nepozrie pod povrch.
Lev Nikolajevič Tolstoj:
„Tie najzložitejšie problémy vieme vysvetliť i tomu najmenej chápavému človeku, pokiaľ k nim doposiaľ nezaujal žiadny názor. Ale ani tú najjednoduchšiu vec nedokážeme vysvetliť najinteligentnejšiemu človeku, pokiaľ je už pevne presvedčený, že bez najmenších pochybností rozumie tomu, čo má pred sebou.“
Vznik a štruktúra subprime hypotekárnych produktov
Základným kameňom celého systému bola sekuritizácia — proces, pri ktorom sa ohromné balíky pôžičiek na bývanie rozrezali na porcie zvané tranže. Každá tranža predstavovala akési „poschodie“ v budove investičného produktu s presne definovaným pomerom rizika a výnosu. Kupec v prvej tranže — na prízemí — čelil najvyššiemu riziku: na neho by dopadli prvé straty v prípade krízy, a preto na oplátku inkasoval vyššie úroky. Naopak, investor v najvyššom poschodí získaval najnižší úrok, no mal najväčšiu istotu, že jeho investícia nevypršia skôr, než plánoval.
Pôvodná logika tohto rozdelenia bola vymyslená ako ochrana pred predčasným vyplatením úverov. Pri hypotekárnych záložných listoch vytvorených zo subprime pôžičiek sa však táto logika nebezpečne rozšírila — začala sa aplikovať aj na problém hypoték, ktoré neboli splatené vôbec. Princíp zostal rovnaký: prvé straty z nesplácania by dopadli na investora v prízemí, následne by sa šírili na vyššie poschodia.
Celý systém stál na zásade, že pasívum jedného človeka je aktívom druhého. V tomto období však čoraz viac pasív existovalo iba ako kúsky papierov, ktoré sa dali predať hocikomu. Práve u Salomon Brothers sa vynorili malé trhy s dlhopismi živené najrôznejšími podivnými položkami — dlhmi na kreditných kartách, leasingmi, pôžičkami na autá či dlhmi z fitness centier. Základná logika trhu bola jednoduchá: kto chcel napredovať, musel neustále vynaliezať nové trhy a hľadať nové druhy aktív, ktoré bolo možné sekuritizovať.
Odhalenie systémového problému a účtovníctva
Kým väčšina trhu slepo dôverovala rastúcim číslam, analytik Vincent Daniel (Vinny), opatrný samouk pochádzajúci z Queens z skromnej rodiny, odhalil počas svojho pôsobenia u Oppenheimera v oblasti dlhopisov systémové trhliny v subprime sektore. Spoločnosti poskytujúce subprime úvery prezentovali neustále rastúce príjmy, no zákazníkom zabudli uviesť jeden kľúčový údaj: mieru delikvencie na poskytovaných úveroch. Keď sa ich na to opýtal Steve Eisman, banky predstierali, že ide o nepodstatný údaj a argumentovali tým, že všetky pôžičky predali subjektom, ktoré ich zabalili do hypotekárnych záložných listov — riziko vraj preto už nie je ich.
To však nebola pravda. Firmy si vždy ponechávali malú časť poskytnutých pôžičiek a účtovné pravidlá im navyše umožňovali zapisovať si očakávanú budúcu hodnotu týchto pôžičiek ako okamžitý zisk, pričom predpokladali, že všetky úvery budú riadne splatené. Takéto účtovníctvo umelo nafukovalo výsledky a zakrývalo skutočnú hnilobu portfólia.
Vinny si tiež všimol zvláštny jav: „predčasné vyplatenia“ úverov — napríklad u kupujúcich mobilných domov. Po dôkladnej analýze zistil, že tieto predčasné vyplatenia vôbec nie sú dobrovoľné. Šlo o dôsledok úverového zlyhania a zabavovania majetku: kupci mobilných domov upadali do platobnej neschopnosti, ich majetok bol zabavený a veritelia dostali späť iba zlomok pôvodnej pôžičky.
Ľudia chceli vyzerať bohato aj v zlých časoch, a tak im boli ochotne poskytované lacné pôžičky. Firmy, ktoré ich ponúkali, rástli tak rýchlo a používali také podivné účtovníctvo, že dokázali úplne zatieniť neexistujúce reálne zisky a prezentovať iluzórne výsledky. Tieto spoločnosti vykazovali znaky Ponziho schémy: na udržanie ilúzie ziskovosti potrebovali neustály prísun nového kapitálu na uzatváranie ďalších a ďalších subprime pôžičiek. Pre Stevea Eismana bolo šokujúce zistenie, že takéto praktiky sú možné aj u najväčších hráčov na trhu. Príkladom bol konglomerát HSBC Group, ktorý sa dopúšťal evidentného podvodu — a namiesto potrestania bol podnik jednoducho predaný, pričom generálny riaditeľ zarobil 100 miliónov dolárov.
Eskalácia krízy: Expanzia trhu a zavedenie pohyblivých úrokov
Napriek všetkým varovným signálom trh nekontrolovateľne rástol. V roku 2005 bolo poskytnutých subprime hypotekárnych úverov v celkovej hodnote 625 miliárd dolárov, pričom až 507 miliárd dolárov z tohto objemu si našlo cestu do hypotekárnych záložných listov — pol bilióna dolárov v dlhopisoch krytých subprime hypotékami za jediný rok. Paradoxne, poskytovanie subprime úverov rástlo dokonca aj v období, keď úrokové miery stúpali, čo ekonomicky nedávalo žiadny zmysel.
Kľúčovým produktom, ktorý poháňal túto expanziu, boli hypotéky s pohyblivou úrokovou sadzbou, typicky vo formáte 2/28: prvé dva roky platil dlžník nízky, lákavý fixný úrok, po ktorom sadzba dramaticky vyskočila. Podiel takýchto hypoték v balíkoch dlhopisov rástol závratným tempom — z 5,85 % začiatkom roka 2004 na 17,84 % koncom toho istého roka a až na 25,34 % koncom roka 2005. Okrem toho existovali hypotéky typu Interest Only, pri ktorých dlžník najprv spláca iba úrok a istinu až neskôr. Niektoré produkty zašli tak ďaleko, že klientovi umožňovali neplatiť vôbec nič — dohodnutý úrok sa jednoducho pripočítal k nesplatenej istine. Záujem o takéto produkty mali logicky predovšetkým ľudia bez pravidelného príjmu.
Celý systém fungoval na princípe rýchleho predaja toxických aktív. Banky ako Long Beach Savings a spoločnosti ako BAC Mortgage existovali s jediným cieľom: vybavovať úvery a okamžite ich predávať. Tieto úvery putovali k oddeleniam s pevným výnosom investičných bánk na Wall Street —Goldman Sachs, Morgan Stanley, Wells Fargo a ďalším — ktoré ich balili do dlhopisov a predávali ďalej investorom. Riziko tak systematicky putovalo od originátorov k anonymným konečným investorom.
Nástroje na stávkovanie proti trhu: Credit Default Swapy (CDS)
Credit Default Swap (CDS) je v podstate poistný nástroj: kupec sa zaväzuje k pravidelnej platbe polročných prémií a výmenou za to získava ochranu — ak podkladový dlhopis prestane byť splácaný, inkasuje výnos. Príkladom asymetrie tohto nástroja je nasledovný obchod: kúpa 10-ročného CDS na dlhopisy spoločnosti General Electric v hodnote 100 miliónov dolárov pri ročnom poistnom 200 tisíc dolárov znamená maximálnu celkovú stratu 2 milióny dolárov a maximálny možný zisk 100 miliónov dolárov — v prípade, že by GE prestala splácať svoje záväzky.
Michael Burry si uvedomil, že tento nástroj možno geniálne využiť na stávkovanie priamo proti subprime hypotekárnym dlhopisom. Predpovedal, že hypotéky uzatvorené začiatkom roka 2005 s dvojročným fixným úrokom vo výške napríklad 6 % sa v roku 2007 vyšplhajú na 11 % a vyprovokujú masívnu vlnu úverových zlyhaní. Pri kalkulácii rizika a výnosu svojich stávok Burry zistil, že kurz bol extrémne výhodný: pri nákladoch 12 miliónov dolárov na prémie počas 6 rokov mohol v prípade nárastu miery zlyhaní zo súčasných 4 % na 8 %zarobiť 100 miliónov dolárov. Špekulanti mu ponúkali kurzy niekde medzi 6:1, zatiaľ čo skutočná pravdepodobnosť splatenia bola podľa jeho analýzy iba okolo 2:1 — kto sa v riziku vyzná, ľahko pochopí, že ide o mimoriadne výhodný biznis.
Pri výbere protistrán Burry vedome obchádzal firmy ako Bear Stearns a Lehman Brothers, ktoré boli príliš exponované na trhu hypotekárnych záložných listov a mohli by v prípade kolapsu samé zbankrotovať. Namiesto toho sa zameral na inštitúcie Goldman Sachs, Morgan Stanley, Bank of America, Deutsche Bank a Citigroup.
Alchýmia Wall Street: Syntetické CDO a zlyhanie ratingových agentúr
Na vrchole celej pyramídy stáli syntetické CDO (Collateralized Debt Obligations) — produkt, ktorý možno bez preháňania nazvať finančnou alchýmiou. Tieto nástroje neboli kryté skutočnými hypotékami ani reálnymi kupcami domov; boli vybudované výhradne zo swapov úverového zlyhania (CDS) a slúžili jedinému cieľu: skopírovať a znásobiť expozíciu voči tým najrizikovejším subprime dlhopisom.
Postup Goldman Sachs bol pritom premyslený a cynický. Firma zhromaždila 100 prízemných tranží— teda 100 dlhopisov s BBB ratingom (najnižší investičný stupeň) zo 100 rôznych hypotekárnych záložných listov — a prebalila ich do nového portfólia. Ratingovým agentúram Moody’s a Standard & Poor’s potom predložila model, na základe ktorého bolo neuveriteľných 80 % pôvodne vysokorizikových BBB dlhopisov prehodnotených na najvyšší AAA rating. Zvyšných 20 % obdržalo nižší rating a predávalo sa ťažšie — ale aj tieto zvyšky bolo možné navrstviť do ďalšej hromady a opätovným prebalením z nich opäť vytvoriť väčšinovo AAA-hodnotené produkty.
Tento proces bol absurdný z jednoduchého dôvodu: všetkých 100 dlhopisov v portfóliu stálo na rovnakej „ohrozenej povodni“. V prípade systémovej krízy by zlyhali súčasne — korelácia rizika bola vysoká, no ratingové agentúry to ignorovali, pretože boli štedro odmeňované firmami z Wall Street za každú ohodnotenú položku a nemali vlastný model pre hodnotenie CDO - banky im jednoducho dodali model samy.
Syntetické CDO tak fungovali ako práčka na úvery: na vytvorenie miliardy dolárov v syntetických CDO nebolo potrebné skutočne požičať 50 miliárd reálnym ľuďom. Stačilo nalákať investora ako Michael Burry, aby vybral 100 rôznych BBB dlhopisov a ku každému nakúpil 10 miliónov v swapoch úverového zlyhania. Goldman Sachs z týchto produktov generoval zisky v rozmedzí 1,5 až 3 miliardy dolárov — na trhu dlhopisov mimoriadne vysoká čiastka. Olovo tak bolo premenené na zlato.
Kľúčovým hráčom, ktorý celý tento systém poisťoval a tým mu dodával zdanlivú legitímnosť, bola poisťovňa AIG FP na čele s Joelom Cassanom. AIG FP v roku 1998 vstúpila na trh s podnikovými CDS, pričom do roku 2001 zarábala 300 miliónov dolárov ročne, čo predstavovalo 15 % všetkých ziskov AIG. Výmenou za niekoľko miliónov ročne na prémiách brala AIG na seba reálne a obrovské riziko — napríklad v obchode s Goldman Sachs platila Goldman niekoľko miliónov ročne, ale v prípade zlyhania by AIG musela vyplatiť až 20 miliárd dolárov. AIG poisťovala syntetické CDO, ktoré boli — napriek tomu, že boli v skutočnosti zložené z tých istých rizikových BBB dlhopisov — ratingovými agentúrami deklarované ako AAA.
Semená krízy: pomalé rútenie ilúzie
Celý systém stál na jedinom predpoklade: že ceny nehnuteľností budú večne rásť. Milióny Američanov splácali svoje hypotéky tak, že sa hodnota ich domov zvyšovala — len tak si mohli dať dom preceniť, požičať si od banky viac peňazí a z týchto prostriedkov splácať pôvodný úver. Tento mechanizmus bol zo svojej podstaty nestabilný.
Investor Lipman si ako jeden z prvých uvedomil kľúčovú zraniteľnosť systému: vôbec nebolo potrebné, aby ceny bývania začali klesať. Stačilo, aby jednoducho prestali rásť takým vysokým tempom ako v predchádzajúcich rokoch — a ohromné množstvo Američanov by okamžite stratilo schopnosť splácať svoje úvery. Niektoré nehnuteľnosti pritom v predchádzajúcom období rástli o 10 % ročne.
Keď sa Wall Street Journal začal venovať článkom o tom, ako nové hypotéky s pohyblivou sadzbou zlyhávajú v miere, akú si dejiny nepamätajú, Michael Burry vedel, že jeho predpoveď sa napĺňa. Americká nižšia stredná vrstva bola na nule. Burry očakával, že trh si to všimne — že veritelia sprísnenia štandardy, ratingové agentúry sa začnú pozerať pozornejšie a žiadny príčetný obchodník už nepredá poistenie na subprime zástavné listy tak lacno ako doteraz. Systém však pokračoval ďalej, poháňaný zotrvačnosťou a chamtivosťou.
Rozhodujúcim indikátorom blížiaceho sa kolapsu bol samotný postoj AIG: ak by AIG prestala poisťovať hypotekárne dlhopisy proti zlyhaniu, celý trh subprime zástavných listov by sa okamžite zrútil a swapy úverového zlyhania Buryho aj Lipmana by narástli na rozprávkové cifry. Keď AIG nakoniec sama naznačila záujem o nákup swapov úverového zlyhania, bolo to jasným signálom, že aj ona si začína uvedomovať reálnosť kolapsu — a zároveň potvrdením, že celý trh postavený na ilúzii diverzifikácie a falošných ratingoch je domčekom z karát na pokraji zrútenia.
Subprime hypotéky sa postupne zhoršovali, zatiaľ čo cena ich poistenia (CDS) paradoxne klesala. V roku 2006 Lippmann z Deutsche Bank musel vysvetľovať nadriadeným svoju stávku na pokles, hoci v tom čase „sa nič nedialo“. Ratingové agentúry S&P Global a Moody’s podľa popisu neboli ochotné (a interné vedenia im nedovoľovali) v plnom rozsahu znižovať hodnotenia dlhopisov, ktoré si to podľa analýz zaslúžili: napríklad zo zoznamu 100 dlhopisov určených na zníženie ratingu schválili zníženie len 25 dlhopisom bez vysvetlenia. CDO balíky spájali fragmenty stoviek hypotekárnych zástavných listov, ktoré zahŕňali tisíce úverov, čo prakticky znemožňovalo presne zistiť ich obsah. Ratingové agentúry podľa výpovede udeľovali ratingy bez reálnej znalosti podkladových úverov a ich modely nevedeli pracovať s poklesom cien nehnuteľností, keďže predpokladali neustály rast. Trhy pritom vykazovali prehnanú istotu v oblastiach, ktoré boli bytostne neisté, a systematicky podceňovali nízko pravdepodobné, no katastrofické scenáre.
Odhalenie systémového podvodu: stratégie skeptických investorov
John Paulson viedol v tej dobe už etablovaný hedgeový fond Paulson & Co, identifikoval asymetrickú stávku s mimoriadne priaznivým pomerom zisku k riziku a nakúpil CDS v hodnote 25 miliárd dolárov bez vyvolania okamžitého tlaku na ceny – čo bolo na danom trhu bezprecedentné. Investori z Cornwall Capital (Jamie Mai a Charlie Ledley) používali opcie s výraznou asymetriou rizika a zisku, napríklad Capital One: zaplatili 26 000 dolárov za deriváty, kde potenciálne straty nemohli presiahnuť zaplatenú sumu, ale zisk mohol byť mnohonásobný; výsledok bol z pôvodných 26 000 dolárov zisk 526 000 dolárov. V kontexte všeobecnej istoty trhov voči neistým javom vyhľadávali lacné spôsoby stávky na zásadné pohyby.
Pri CDO správca Wing Chao mal teoreticky monitorovať približne 100 dlhopisov v každom CDO a nahrádzať zlé lepšími, no v praxi sa viac sústredil na získavanie objemu spravovaných peňazí než na obsah. Steve Eisman bol šokovaný, že trh zveril portfóliá CDO človeku, ktorý do obsahu CDO „nevidí“. Následne pristúpil k priamočiarej stratégii: shortovať všetko, čo Wing Chao nakúpil, bez potreby vedieť presný obsah. Na investičnom dni Option One Mortgage, Eisman protirečil tvrdeniam generálneho riaditeľa, že straty na subprime úveroch budú maximálne 5 %; naznačil, že pravdepodobnosť tak nízkych strát je nulová. Eisman po stretnutí s generálnym riaditeľom Bank of America, Kenom Lewisom, dospel k presvedčeniu o jeho nekompetentnosti, čo ho motivovalo šortovať Bank of America, UBS, Citigroup a Lehman Brothers.
Ratingové agentúry potvrdili, že ich modely nevedeli pracovať s negatívnymi scenármi (pokles cien nehnuteľností) a zároveň nemali prístup k relevantným informáciám, ktoré im poskytovatelia dlhopisov neodovzdali. Korelácia medzi dlhopismi v CDO nebola 30 %, ale blížila sa k 100 %: ak skolaboval jeden prvok, skolabovali by všetky, pretože všetky podliehali rovnakým ekonomickým silám. Dlhopisy boli v praxi buď všetky „dobré“ alebo všetky „zlé“, teda mali hodnotu 0 alebo 100. Syntetické CDO a replikácie rizika cez CDS znásobovali expozíciu: nebolo dostatok reálnych nebonitných dlžníkov, a tak sa riziko „vystavovalo“ násobne cez deriváty, čo nakoniec viedlo k stratám, ktoré mnohonásobne prevýšili objem pôvodných subprime úverov.
Psychológia trhu a konfrontácia s realitou
Médiá a trhová interpretácia počas vrcholu cyklu prekrútili negatívne správy na pozitívne a pozitívne neúmerne zveličovali, čím vznikala dezorientujúca eufória. Počas býčieho trhu investori vnímali každý výpredaj ako príležitosť k nákupu; kultúra prechádzala len nepatrnými panikami, po ktorých nasledovali nové vrcholy. Michael Burry čelil silnému psychickému tlaku: pri 10 % raste S&P 500 vykázal stratu vyše 20 %, napriek tomu, že za 6 rokov dosiahol kumulatívne 186 %, čo prevyšovalo index. Investori a bývalí partneri ho označovali za klamára a žiadali vrátenie prostriedkov; Burry sám priznával depresívne stavy. Napokon, keď sa ukázalo, že mal pravdu, nedočkal sa ospravedlnení – nastalo „extrémne ticho“, ktoré ho frustrovalo. Wall Street v záťažových testoch predpokladala maximálne straty 6 %, zatiaľ čo realita dosiahla až 40%. V tejto atmosfére prevládala mylná istota a odmietanie nepríjemnej reality, čo posúvalo systém bližšie ku kolapsu.
Kolaps systému a odhalenie skutočných strát
Keď prišiel pád, škody boli masívne a presné vyčíslenie bolo dlhý čas nemožné. Morgan Stanley vykázala obchodnú stratu 9 miliárd dolárov – vtedy najväčšiu v dejinách Wall Street. UBS priznala straty 37,4 miliardy dolárov a interní obchodníci pritom ešte tesne pred krachom lobovali za nákupy ďalších subprime aktív. Bear Stearns bol predaný JP Morgan za 2 doláre za akciu. Merrill Lynch z pôvodne ohlásených 7 miliárd dolárov priznal stratu viac než 50 miliárd dolárov, Citigroup viac než 60 miliárd dolárov. Medzinárodný menový fond o pol roka po krachu odhadol celkové straty subprime aktív z USA na jeden bilión dolárov. V marci 2008 akciový trh uznal, že niekto prišiel minimálne o 240 miliárd dolárov, hoci hodnotenia naznačovali, že straty bánk zapojených do subprime boli vyššie, než uvádzali. Na opačnom konci spektra Cornwall Capital zo stávky zarobil viac než 80 miliónov dolárov; Burryho CDS pozície dosiahli hodnotu 1,9 miliardy dolárov a jeho fond vykázal zisk vyše 720 miliónov dolárov, s výkonom nad 100 % v štvrtom kvartáli. Správcovia CDO ako Wing Chao a obchodníci ako Howie Hubler síce spôsobili enormné straty z peňazí iných ľudí, ale ponechali si desiatky miliónov dolárov. Odhadovalo sa, že po bankách mohli zostať nevyriešené CDS v hodnote jedného biliónu dolárov, bez jasnosti, kde presne sa nachádzajú. Napokon sa ukázalo, že žiadna veľká Wall Street firma sa nedokázala z problémov vymotať bez externej pomoci, pretože nezostal nikto, kto by „zlé“ aktíva kupoval.
Vládne intervencie a morálny hazard
Začiatkom jesene 2008 americká vláda deklarovala ochotu prevziať straty finančného systému a zachrániť takmer akúkoľvek Wall Street firmu pred bankrotom. FED poskytol AIG pôžičku 85 miliárd dolárov, ktorá v priebehu dní vzrástla na 180 miliárd dolárov kvôli stratám zo subprime zástavných listov. Minister financií Henry Paulson presvedčil Kongres o potrebe 700 miliárd dolárov na odkúpenie subprime aktív; po získaní peňazí však stratégiu zmenil a prostriedky smerovali priamo na posilnenie vybraných inštitúcií (Citigroup, Morgan Stanley, Goldman Sachs a ďalšie). Citigroup dostala 25 miliárd dolárov, následne ďalších 20 miliárd a štát sa zaručil za 306 miliárd dolárov jej aktív – takmer 2 % amerického HDP – bez požiadaviek na zmeny vo vedení či konkrétne kroky. Následne FED pristúpil k bezprecedentnému odkupu „zlých“ subprime zástavných listov priamo od bánk, čím sa straty a riziká za viac než bilión dolárov preniesli na daňových poplatníkov. Väčšina riaditeľov si udržala pozície a rozhodovala za zatvorenými dverami o ďalších krokoch. Systém funguje ako „voľný trh“ len dovtedy, kým nenastanú problémy – potom zasiahne centrálna banka – zákony a zásahy chránili skôr politikov a korporácie než jednotlivcov s hypotékami.
Trvalé ponaučenie a kritika finančného systému
Je podľa Vás funkčí model, v ktorom sa privatizujú zisky a socializujú straty ? V prostredí, kde manažéri môžu zbohatnúť aj pri zlých rozhodnutiach bez následkov ? Kde ostala motivácia konať rozumne a morálne?
Systémová zložitosť a netransparentný jazyk udržiavajú monopol moci: bežným ľuďom sa vytvárajú strach, že nevedia, do čoho a ako investovať. Používajú sa cudzie termíny a varovania o celkovej strate, čím sa odrádzajú od samostatných inteligentných finančných rozhodnutí.
Otázka zostáva: Prečo sa záchrana sústredila na veľké finančné firmy, zatiaľ čo jednotliví občania s hypotékami neboli chránení? Tak čo máte naďalej dôveru vo finančný systém ?
Právne vyhlásenie a upozornenie: Tento článok je inšpirovaný knihou Big Short od autora Michael Lewis. Nejde o kópiu diela ani o jeho plnohodnotnú náhradu. Ak ťa tieto myšlienky zaujali, silne odporúčame zakúpiť si originálnu knihu a podporiť tak autora. Informácie v tomto článku majú iba informatívny a vzdelávací charakter a nepredstavujú investičné poradenstvo, finančné odporúčanie ani ponuku na nákup či predaj akýchkoľvek cenných papierov podľa platnej legislatívy. Historické cykly a minulá výkonnosť akcií nie sú zárukou budúcich výnosov. Investovanie na trhoch je spojené s rizikom straty kapitálu. Pred investovaním vykonajte vlastný výskum. Prípade potreby sa poraďte s licencovaným finančným alebo daňovým poradcom.